西班牙光伏购电协议价格跌至30.93欧元
根据LevelTen Energy的最新数据,2026年第二至第三季度,欧洲光伏购电协议(PPA)平均价格上涨0.4%,美国市场涨幅为4.9%。
LevelTen将欧洲市场的价格上行归因于宏观经济因素,包括光伏组件价格上涨和利率走高。成本上升正在推高项目开发支出,为维持项目的财务可行性,购电协议价格被迫小幅上调。
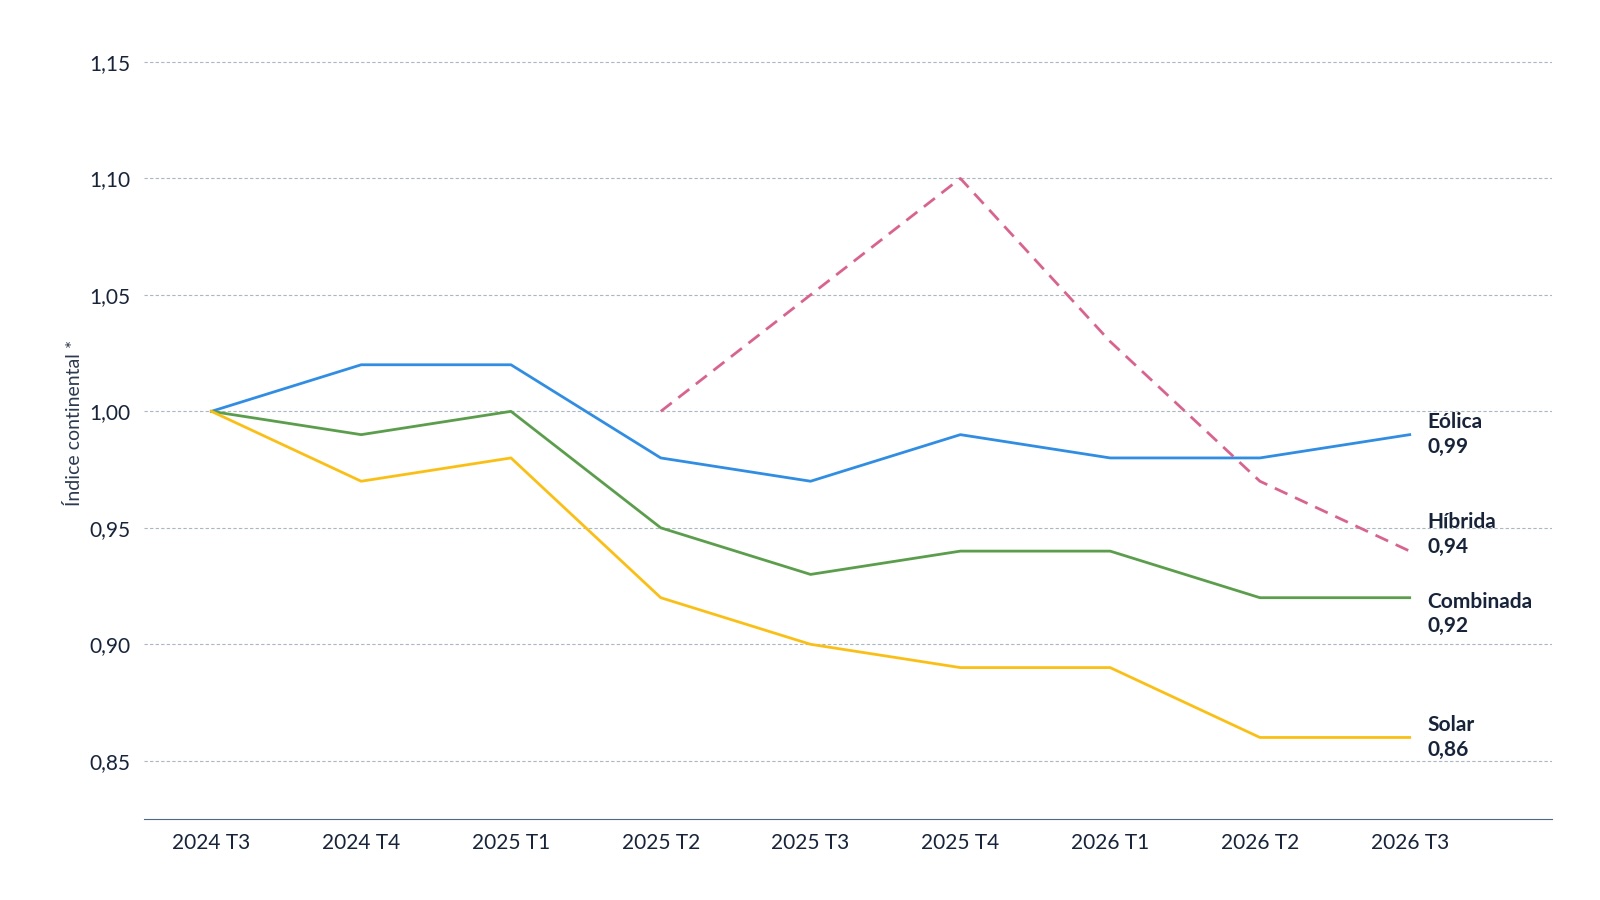
这家咨询机构还调整了数据呈现方式。它不再直接以欧元/兆瓦时报告价格,而是采用以八个季度前价格为基础的指数,并将参考期设定为1.00。
按照这一方法,2026年第三季度欧洲光伏购电协议价格指数为0.86,相当于2024年第三季度价格的86%——当时的平均价格高达63.64欧元/兆瓦时。风电购电协议指数为0.99,表明在同样的两年间,风电价格的降幅要小得多。
因此,本季度的价格上涨并不足以抵消2024年以来光伏购电协议价格的累计跌幅。数据反映出的更多是此前一段明显下跌期之后的近期企稳态势。
混合购电协议日益受到青睐
将可再生能源发电与电池储能系统(BESS)相结合的购电合同正在欧洲各地获得越来越多关注。LevelTen报告称,第三季度欧洲有九个市场出现混合购电协议,其中西班牙和葡萄牙几乎占该地区全部混合合同的一半。
在西班牙,独立光伏购电协议平均价格跌至30.93欧元/兆瓦时,环比下降1.2%,同比下降7.7%。LevelTen认为,当前价格已接近项目仍能获得融资的下限。
相比之下,西班牙混合购电协议平均价格达到48欧元/兆瓦时。这一差价反映出储能所能带来的额外价值:通过将部分发电量转移至其他时段,降低在电价低迷时段的敞口,并限制可再生能源弃电带来的经济影响。
欧洲各地混合购电协议价格的走势并不一致。在西班牙,此类价格环比上涨6.8%,而在德国则下跌12.7%。加装储能本身并不能消除购电协议价格的波动性,最终结果仍取决于各市场的具体条件。
在西班牙,日益加剧的可再生能源弃电是一个重要因素。2026年上半年,弃电量达到2.5太瓦时,是2025年同期水平的三倍以上,且比2024年全年的弃电总量还高出50%。
在此背景下,将电池储能系统融入可再生能源项目及其购电协议,正成为提升发电灵活性、降低过剩供给时段敞口的一种路径。
在运资产吸引更多关注
LevelTen的报告首次纳入了与在运资产相关的购电协议数据,与新项目相关的合同并列呈现。目前,涉及在运设施的协议约占该平台记录交易总量的40%。
这一趋势同样体现在报价端:与在运资产相关的购电协议占比从不足10%升至2026年第三季度的近40%。
在运资产所承载的开发风险较低,因为它们规避了与核准、建设及并网调试延期相关的诸多不确定性。
它们还能为买方提供一条更快捷的途径,将可再生电力纳入其资产组合。这对于那些更看重电力供应的可获得性与价格、而非额外性——即新项目对增加可再生能源供应的贡献——的买方尤其具有吸引力。
因此,欧洲购电协议市场正从一段价格深度下跌期,转入一个由开发成本上升、独立项目承压以及储能更深度整合所塑造的阶段。在西班牙——光伏购电协议价格处于欧洲最低水平之列、且可再生能源弃电持续加重的市场——电池储能系统的混合化改造,正在新项目的经济性分析中扮演日益重要的角色。
Please login to comment